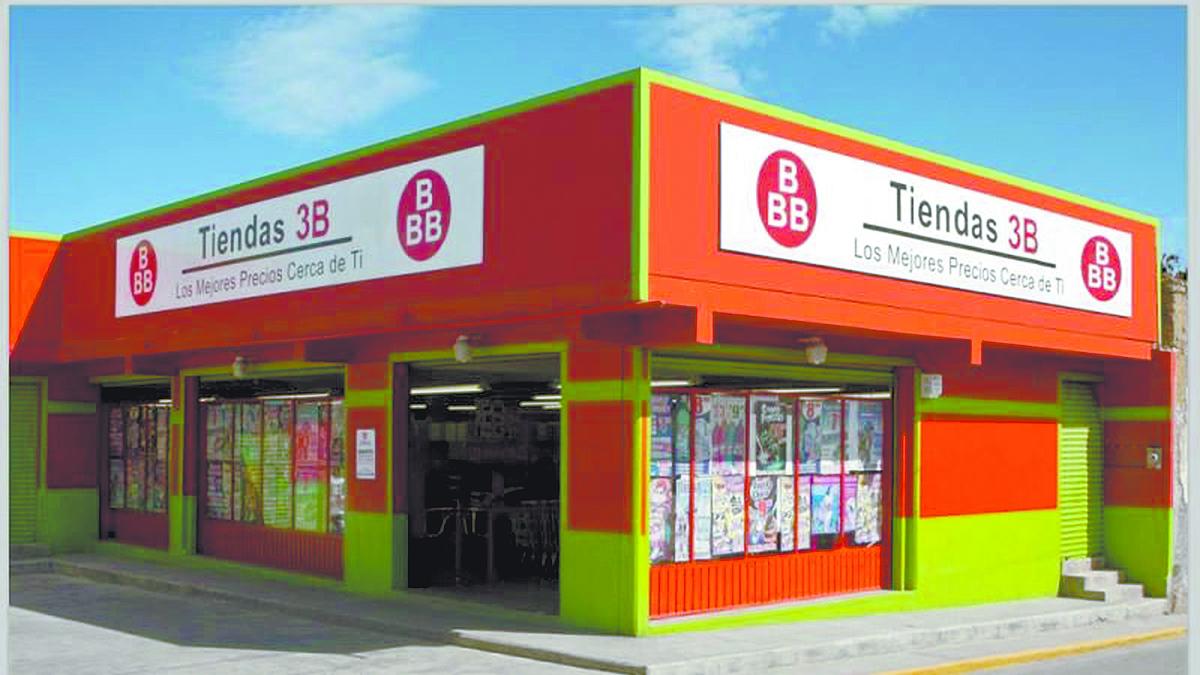
Millones de hogares mexicanos enfrentan presiones económicas sin precedentes, y una nueva generación de comercios está transformando la manera en que las familias acceden a productos básicos. Las tiendas de descuento, conocidas en el sector como formato hard discount, han emergido como una solución viable ofreciendo artículos esenciales a precios considerablemente inferiores a los supermercados tradicionales, sin depender de promociones especiales ni sistemas de fidelización. Su estrategia se fundamenta en la optimización constante de gastos operativos y logísticos. En México, Tiendas 3B y Neto lideran este segmento y su expansión refleja un cambio profundo en la mentalidad del consumidor respecto al gasto. Según el análisis El avance del hard discount, evolución y perspectiva hacia 2030 de Deloitte, estas cadenas han desafiado exitosamente el prejuicio de que los precios bajos implican productos de inferior calidad, demostrando una relación precio-calidad competitiva en un momento crítico para los presupuestos familiares. El modelo se sostiene en cuatro pilares fundamentales: expansión territorial acelerada, proximidad al cliente, marcas propias robustas y catálogos concentrados en productos de primera necesidad. Deloitte señala que el incremento en este formato comercial obedece a consumidores más conscientes de sus gastos y a un reordenamiento de prioridades donde el valor económico prevalece sobre la experiencia de compra. La inflación persistente y los presupuestos domésticos cada vez más limitados han posicionado al hard discount como un instrumento esencial para el ahorro en los hogares. La consultora lo caracteriza como un verdadero apoyo para quienes buscan precios reducidos sin comprometer la calidad de los productos. Erika Villavicencio-Ayub, directora de Dser Organizacional e investigadora en la UNAM, indica que este formato se dirige primordialmente a los segmentos socioeconómicos C, D y E, poblaciones con ingresos moderados a bajos, aunque también atrae a otros perfiles de compradores. Se trata de sectores que administran sus recursos al máximo para satisfacer necesidades básicas, operando bajo la dinámica de vivir al día o a lo sumo a la semana. Un aspecto relevante desde la perspectiva de finanzas personales es cómo el estrés económico influye en las decisiones de compra. Cuando los márgenes financieros son reducidos, disminuyen también la capacidad analítica y la concentración en el proceso de consumo.
- direccion@rumorveraz.com
- Lun - Dom: 8:00 - 20:00